


Moneyman no es un fraude: es una marca de IDF Servicios, S.A.P.I. de C.V., una empresa legal que sí presta dinero en México. Pero no te lo recomendamos. Su CAT promedio es altísimo, de 606.8% sin IVA, no la supervisan ni Condusef ni la CNBV, y muchos usuarios se quejan de su cobranza. Si necesitas dinero urgente, casi cualquier otra opción te va a salir más barata.
Si estás buscando si Moneyman es fraude, seguramente viste su anuncio prometiendo dinero en minutos y hasta el primer préstamo sin intereses, o alguien te contó una mala experiencia. Aquí investigamos todo: cómo funciona, cuánto cuesta de verdad, qué dicen sus usuarios y si te conviene. Te lo contamos sin rodeos.
Ventajas y desventajas de Moneyman
| Ventajas | Desventajas |
|---|---|
| Es una empresa real y legal, no un fraude | CAT altísimo: 606.8% sin IVA |
| El trámite es en línea y el dinero llega rápido | No la supervisan Condusef ni la CNBV; solo puedes quejarte ante Profeco |
| Primer préstamo con 0% de interés, solo para algunos clientes nuevos y montos bajos | Muchos usuarios reportan cobranza insistente |
| No cobra comisión de apertura | Plazos muy cortos, de días |
| Su app está bien calificada en Google Play y App Store | Si te atrasas, cobra intereses moratorios más gastos de cobranza |
Nuestra calificación: ⭐️1.0
Moneyman cumple lo que promete: presta rápido y sin muchos requisitos. Pero cobra un precio altísimo por esa rapidez, y si algo sale mal con tu pago, las quejas sobre su cobranza son de las más repetidas. Es el tipo de préstamo que solo debería ser la última opción, y aun así, con mucho cuidado.
¿Qué es Moneyman?
Moneyman es una app de préstamos rápidos que opera en México a través de IDF Servicios, S.A.P.I. de C.V., con oficinas en la colonia Insurgentes Mixcoac, en la Ciudad de México. Pertenece a ID Finance, un grupo financiero fundado en Barcelona.
Es lo que se conoce como un préstamo “payday”: montos chicos, a pagar en pocos días, con un solo pago. Todo se hace desde su página o su app, sin papeleo ni aval.
¿Moneyman es fraude?
No. Moneyman es una empresa constituida legalmente, tiene domicilio y unidad de atención a usuarios, publica sus costos y sí deposita el dinero que presta. Es miembro de la Asociación Mexicana de Entidades Financieras Especializadas (AMFE).
Aunque tiene registro regulatorio, sus usuarios y reseñas hablan de algunas malas prácticas, y su CAT es altísimo. Ese registro es ante Profeco: Moneyman no es una entidad financiera supervisada por Condusef ni por la CNBV, como un banco o una SOFOM regulada. En su propio sitio, para quejas te remite a Profeco. Eso quiere decir que tienes menos protección que con un banco si surge un problema.
¿Entonces por qué tanta gente pregunta si es fraude? Por dos razones: sus costos son tan altos que muchos se sienten estafados al ver cuánto terminan pagando, y hay muchas quejas sobre su forma de cobrar. Legal no siempre significa conveniente.
Ojo con las suplantaciones: la Condusef ha alertado varias veces sobre personas que se hacen pasar por financieras reales para pedir un “anticipo” antes de prestarte. Moneyman no te pide pagar nada para darte un préstamo. Si alguien te lo pide a su nombre, es fraude.
¿Cómo funciona Moneyman?
El proceso es rápido y en línea:
- Llenas tu solicitud en su página o app (unos 10 minutos).
- Te dan una respuesta en minutos.
- Si te aprueban, te depositan en tu cuenta.
- Pagas todo, capital e intereses, en una sola fecha.
Los montos van subiendo conforme pagas a tiempo:
| Nivel | Monto máximo |
|---|---|
| Inicio | $4,000 |
| Despegue | $9,000 |
| Ascenso | $13,000 |
| Turbo | $25,000 |
¿De verdad el primer préstamo es sin intereses?
Puede ser, pero con letra chiquita: el 0% aplica solo para clientes nuevos seleccionados según su perfil crediticio y solo si pagas a tiempo. Además, el primer préstamo es de $500 a $4,000, así que es muy probable que ese préstamo sin intereses te lo den por un monto tan bajo como $500, que realmente no te saca de un apuro. Y es justo el gancho para que pidas el segundo, que ya sí cobra intereses completos.
¿Cuánto cobra Moneyman?
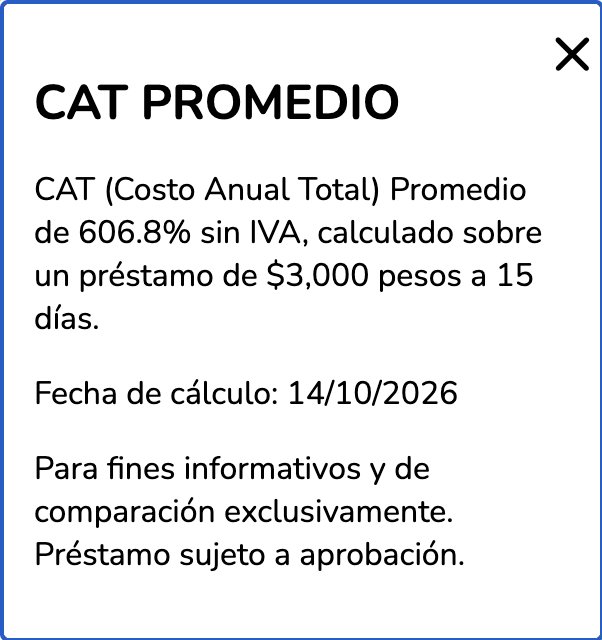
- CAT promedio: 606.8% sin IVA, calculado sobre un préstamo de $3,000 a 15 días (fecha de cálculo: 14 de octubre de 2026).
- Tasa de interés: desde 0% en el primer préstamo para algunos clientes; según comparadores, hasta 1.28% diario, unos 467% anual.
- Tasa moratoria: 2.5% más IVA, más gastos de cobranza.
- Comisión por apertura: no tiene.
- Prórrogas: puedes pedir hasta 5 extensiones de plazo, sujetas a aprobación y con costo.
Haz cuentas: si pides $3,000 a 15 días con una tasa de 1.28% diario, pagarías $576 de intereses más $92 de IVA. En total, unos $3,670 por un préstamo de dos semanas. Y si te atrasas, la cuenta crece todavía más.
Para que te des una idea, el CAT de una tarjeta de crédito bancaria ronda el 70% al 120%. El de Moneyman es varias veces eso. Si quieres entender mejor qué significa, aquí te explicamos qué es el CAT.
¿Qué pasa si no pagas Moneyman?
Según sus términos y condiciones, si te atrasas:
- Se te cobra la tasa moratoria y gastos de cobranza.
- Tu cuenta puede pasar a despachos de cobranza externos, que te contactan por correo, teléfono, carta o en tu domicilio.
- Tu atraso puede afectar tu historial crediticio, porque al solicitar autorizas la consulta de tu Buró.
Si te sientes acosado, recuerda que nadie puede amenazarte, insultarte ni hacerse pasar por autoridad para cobrarte. Documenta las llamadas y mensajes y presenta tu queja ante Profeco al (55) 5568 8722. Y si ves que no vas a llegar a tu fecha de pago, busca a Moneyman antes de que venza para pedir una prórroga.
Opiniones de Moneyman: ¿qué dicen sus usuarios?
Aquí hay un contraste interesante. Su app tiene muy buena calificación: 4.7 estrellas en Google Play y 4.8 en App Store, casi siempre por lo rápido que es el trámite.
Pero cuando buscas experiencias más a fondo, en reseñas y comparadores se repiten estas quejas:
- Cobranza insistente: usuarios reportan muchas llamadas y mensajes, a veces incluso antes de que venza el plazo.
- Costos que sorprenden: muchos no dimensionan cuánto van a pagar hasta que ven el total.
- Rechazos en el segundo préstamo: aun pagando a tiempo el primero, algunos usuarios no fueron aprobados para el siguiente.
- Atención lenta ante problemas: cuando hay un cargo que no reconoces o un pago que no se refleja, resolverlo puede tardar.
En resumen: si todo sale perfecto y pagas a tiempo, la experiencia suele ser buena. El problema es lo caro que te cuesta y lo que pasa si algo se complica.
Entonces, ¿vale la pena Moneyman?
No te lo recomendamos. Aunque es una empresa legal y cumple con lo que promete, un CAT de 606.8% hace que un préstamo de pocos miles de pesos te salga carísimo en solo unos días. Antes de pedirlo, revisa otras opciones:
- Para montos chicos: incluso en esos casos, vale más pedirle esos $4,000 prestados a un amigo o familiar antes que pensar en estas opciones rápidas que pueden salir muy caras. Un adelanto de nómina, si tu trabajo lo ofrece, también es mejor idea.
- Si tienes tarjeta de crédito: aun con sus intereses, sale mucho más barata que un préstamo payday.
- Si buscas un préstamo personal: compara el CAT de bancos y financieras reguladas por Condusef.
Y si la razón por la que buscas dinero urgente es que tus tarjetas de crédito ya no te dejan respirar, en Digitt juntamos hasta 5 tarjetas en un solo pago fijo, sin comisiones y con una tasa más baja que la de tu banco. ¡Compruébalo!
Preguntas frecuentes
- ¿Moneyman es fraude?
- No. Moneyman es una marca de IDF Servicios, S.A.P.I. de C.V., una empresa legalmente constituida en México con registro ante Profeco, que sí presta dinero. Aun así, sus usuarios y reseñas hablan de malas prácticas, sobre todo en la cobranza, y su CAT es altísimo. Además, no la supervisan ni Condusef ni la CNBV.
- ¿Cuánto cobra de interés Moneyman?
- Su CAT promedio es de 606.8% sin IVA, calculado sobre un préstamo de $3,000 a 15 días. Según comparadores, su tasa puede llegar a 1.28% diario, unos 467% anual. Si te atrasas, cobra una tasa moratoria de 2.5% más IVA, más gastos de cobranza.
- ¿Cuánto presta Moneyman?
- En el primer préstamo, de $500 a $4,000. Conforme pagas a tiempo subes de nivel y puedes pedir hasta $9,000, $13,000 y como máximo $25,000.
- ¿Es cierto que el primer préstamo de Moneyman es sin intereses?
- Puede ser, pero solo para clientes nuevos seleccionados según su perfil crediticio, si pagas a tiempo y en montos de $500 a $4,000. Lo más probable es que el 0% te toque en un monto bajo, que difícilmente te saca de un apuro.
- ¿Qué pasa si no pago Moneyman?
- Te cobran intereses moratorios y gastos de cobranza, y tu cuenta puede pasar a despachos de cobranza que te buscan por teléfono, correo, carta o en tu domicilio. Varios usuarios reportan llamadas muy insistentes. Si te amenazan o te acosan, documéntalo y presenta tu queja ante Profeco.