


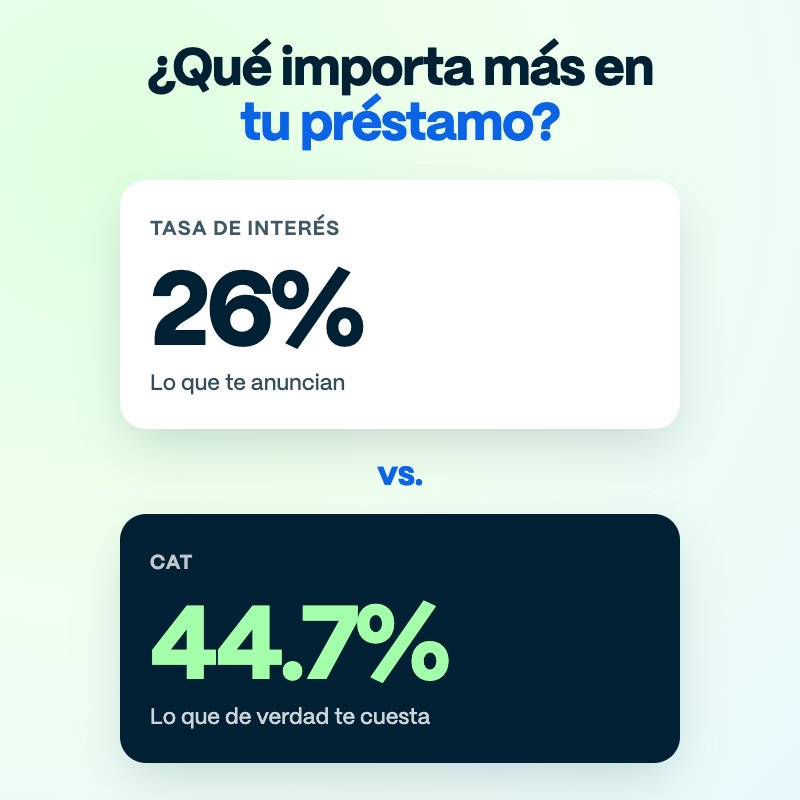
Para comparar préstamos importa más el CAT que la tasa de interés. La tasa solo dice cuánto te cobran por el dinero prestado; el CAT (Costo Anual Total) suma además la comisión por apertura, los seguros obligatorios y otras comisiones, así que refleja mejor lo que de verdad te cuesta. Eso sí, compara siempre préstamos con el mismo monto y plazo, y revisa también cuánto dinero recibes y el total que vas a pagar.
¿Te ha pasado que ves un préstamo con una tasa bajísima y al firmar terminas pagando mucho más de lo que esperabas? No es tu imaginación. Muchas financieras anuncian su tasa más atractiva, pero la tasa es solo una parte del costo. Hoy te explicamos la diferencia entre el CAT y la tasa de interés, con un ejemplo real, para que no te vuelvan a tomar por sorpresa. ¡No te lo pierdas!
¿Qué es la tasa de interés?
La tasa de interés es el porcentaje que te cobran por usar el dinero que te prestan. Se expresa de forma anual y se calcula sobre lo que debes: mientras más rápido bajes tu saldo, menos intereses pagas.
Puede ser fija, si no cambia durante todo el préstamo, o variable, si sube o baja según una referencia como la TIIE. En los préstamos personales lo más común es la tasa fija. Si quieres entenderla a fondo, checa qué es la tasa de interés.
¿Qué es el CAT?
El CAT es el Costo Anual Total. Es un indicador que el Banco de México pide a bancos y financieras para que puedas comparar créditos: reúne en un solo porcentaje anual la tasa de interés más todos los costos obligatorios del préstamo.
El CAT incluye:
- La tasa de interés.
- La comisión por apertura.
- Las comisiones periódicas, como una cuota mensual de administración o la anualidad.
- Los seguros obligatorios que vienen con el crédito.
El CAT no incluye:
- El IVA sobre los intereses y las comisiones.
- Las comisiones por pagar tarde y los intereses moratorios.
- Los seguros opcionales que tú decides contratar.
Por eso, si un préstamo no cobra comisiones ni seguros obligatorios, su CAT queda muy cerca de su tasa. Y si un préstamo cobra muchas comisiones, su CAT se dispara aunque su tasa parezca baja. Te explicamos más en qué es el CAT.
CAT vs. tasa de interés: las diferencias
| Tasa de interés | CAT | |
|---|---|---|
| Qué mide | Lo que te cobran por el dinero prestado | El costo total del crédito en un año |
| Qué incluye | Solo los intereses | Intereses, comisión por apertura, comisiones periódicas y seguros obligatorios |
| Para qué sirve | Saber cuánto pagas de intereses sobre tu saldo | Comparar préstamos entre sí |
| ¿Incluye IVA? | Normalmente se anuncia sin IVA | No |
| ¿Cuál es más alto? | Casi siempre la más baja de las dos | Igual o mayor que la tasa |
Ejemplo: cuando la tasa más baja sale más cara
Imagina que necesitas $50,000 a 24 meses y tienes dos ofertas (sin IVA, para simplificar):
- Préstamo A: tasa de 30% anual, sin comisiones.
- Préstamo B: tasa de 26% anual, comisión por apertura de 5% que se descuenta del préstamo y un seguro obligatorio de $150 al mes.
A simple vista, el B parece mejor porque tiene la tasa más baja. Ahora mira los números completos:
| Préstamo A | Préstamo B | |
|---|---|---|
| Tasa de interés | 30% | 26% |
| Dinero que recibes | $50,000 | $47,500 |
| Pago mensual | $2,796 | $2,844 |
| Total a pagar | $67,095 | $68,249 |
| CAT | 34.5% | 44.7% |
Con el préstamo B recibes $2,500 menos, pagas $48 más al mes y al final pagas $1,154 más en total. Su CAT de 44.7% te lo avisaba desde el principio, aunque su tasa fuera más baja. ¡No te dejes llevar solo por la tasa!
Entonces, ¿qué importa más?
Depende de para qué lo quieras usar:
- Para comparar préstamos, el CAT. Es el indicador que reúne todos los costos obligatorios, así que es la forma más justa de poner dos ofertas lado a lado. Solo asegúrate de comparar préstamos con el mismo monto y el mismo plazo, porque el CAT cambia con ambos.
- Para entender tu pago, la tasa. La tasa te dice cuánto de cada mensualidad se va en intereses, y te ayuda a calcular cuánto ahorras si haces un abono a capital.
- Para decidir, el total a pagar. Al final, lo que más le importa a tu bolsillo es cuánto dinero recibes, cuánto pagas cada mes y cuánto pagas en total. Pídelo siempre en tu tabla de amortización.
Ojo con el “CAT promedio” de la publicidad
En los anuncios casi siempre verás un CAT promedio, con la leyenda “para fines informativos y de comparación”. Ese CAT se calcula con las condiciones promedio de los clientes, no con las tuyas. Si tu historial no es perfecto, es probable que te asignen una tasa más alta y tu CAT real sea mayor.
Pasa mucho con las financieras que anuncian una tasa “desde” muy baja: por ejemplo, en nuestra reseña de Yo Te Presto verás que su tasa arranca en 8.9%, pero su CAT promedio es de 26.2%. Y hay casos extremos, como el de Creditea, con un CAT de más de 150%.
Cómo comparar préstamos sin que te sorprendan
- Pide el CAT de tu oferta, no solo el promedio.
- Compara ofertas con el mismo monto y el mismo plazo.
- Pregunta si hay comisión por apertura y si se descuenta del dinero que recibes.
- Revisa si hay seguros obligatorios o cuotas mensuales.
- Confirma si puedes adelantar pagos o liquidar antes sin penalización.
- Pide tu tabla de amortización y revisa el total a pagar antes de firmar.
Y antes de dar tus datos, asegúrate de que la empresa sea seria: te decimos cómo saber si un préstamo es seguro.
Lo importante: mira el costo completo
La tasa de interés te dice una parte de la historia; el CAT te dice casi toda. Si comparas préstamos con el mismo monto y plazo, el que tenga el CAT más bajo suele ser el más barato, y si además revisas el total a pagar, vas a la segura.
Si tienes deuda de tarjetas de crédito y quieres comparar, en Digitt no cobramos comisiones: ni por apertura ni por adelantar pagos. Juntamos hasta 5 tarjetas en un solo pago fijo con una tasa más baja que la de tu banco. ¡Compruébalo!
Preguntas frecuentes
- ¿Qué importa más en un préstamo, el CAT o la tasa de interés?
- Para comparar préstamos, el CAT. La tasa de interés solo dice cuánto te cobran por el dinero prestado, mientras que el CAT suma también la comisión por apertura, los seguros obligatorios y otras comisiones, así que refleja mejor el costo real. Compara siempre préstamos con el mismo monto y plazo.
- ¿Cuál es la diferencia entre el CAT y la tasa de interés?
- La tasa de interés es el porcentaje que te cobran sobre lo que debes. El CAT (Costo Anual Total) es un indicador que incluye esa tasa más todas las comisiones y gastos obligatorios del crédito, expresado como porcentaje anual. Por eso el CAT casi siempre es más alto que la tasa.
- ¿El CAT incluye IVA?
- No. El CAT se informa sin IVA, igual que muchas tasas de interés. En los préstamos personales y tarjetas de crédito se paga IVA sobre los intereses y las comisiones, así que tu costo final es un poco mayor.
- ¿Qué es el CAT promedio?
- Es el CAT calculado con las condiciones promedio de los clientes de un producto. Sirve para fines informativos y de comparación, pero tu CAT puede ser distinto según la tasa y las comisiones que te asignen.
- ¿Un préstamo con tasa baja siempre es más barato?
- No. Un préstamo con tasa baja pero con comisión por apertura alta o seguros obligatorios puede costarte más que otro con tasa un poco mayor y sin comisiones. Por eso conviene comparar el CAT y el total a pagar.